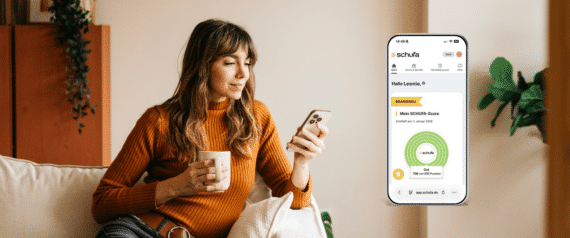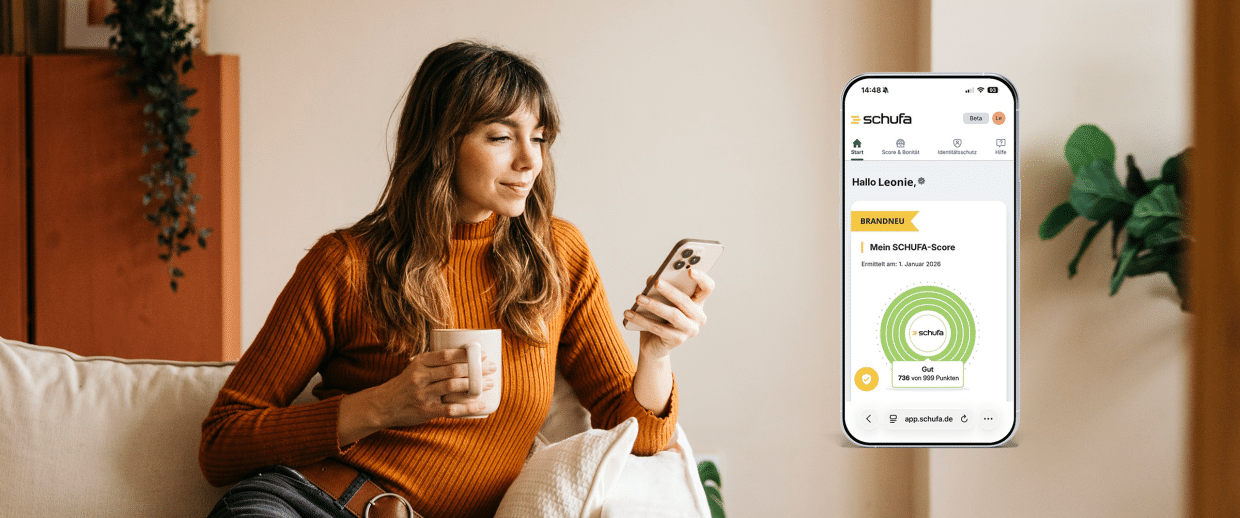
Wer nach einer Bonitätsprüfung eine Absage bekommt, kann unter Umständen erfahren, wie sein Score berechnet wurde. Ein Handyvertrag wird abgelehnt, und niemand sagt so recht, warum. Viele von euch kennen das. Der Bundesgerichtshof hat jetzt festgelegt, wann die SCHUFA genauer offenlegen muss, wie ein Scorewert zustande kommt. Entscheidend ist, ob ein Unternehmen seine Vertragsentscheidung wesentlich auf den übermittelten Score stützt.
Urteil von 2023 wird entscheidend
Den Anstoß gab der Europäische Gerichtshof im Dezember 2023. Die Luxemburger Richter stellten klar, dass die DSGVO Entscheidungen mit rechtlicher Wirkung grundsätzlich untersagt, wenn sie allein auf automatisierter Verarbeitung beruhen. Außerdem müssen Betroffene Zugang zu ihren Daten bekommen, um die Berechnung nachvollziehen zu können. Hierzulande änderte das zunächst wenig, weil das Bundesdatenschutzgesetz eine Ausnahmeregel enthielt.
Vier Klagen, wechselnde Urteile
In Karlsruhe ging es um vier Verfahren. Ein fünftes hatte sich vorab durch eine Einigung erledigt. Die Kläger hatten 2023 von der SCHUFA eine Datenkopie erhalten. Darin standen die gespeicherten Daten, Scorewerte, Ratingstufen und die genutzten Datenarten. Dazu kamen die Werte, die in den zwölf Monaten davor an anfragende Unternehmen gegangen waren. Den Klägern reichte das nicht. Sie hielten das Verfahren für intransparent und verlangten außerdem ihre außergerichtlichen Anwaltskosten zurück. Die Landgerichte wiesen die Klagen ab. Das Oberlandesgericht Dresden gab den Klägern dagegen teilweise recht und verpflichtete die Auskunftei zu weiteren Angaben.
Der BGH hob diese Urteile nun auf, soweit sie die SCHUFA belasteten, und verwies die Fälle zurück nach Dresden. Das Berufungsgericht habe nicht ausreichend geprüft, ob überhaupt eine automatisierte Entscheidung mit rechtlicher Wirkung oder erheblicher Beeinträchtigung vorlag. Eine Erklärungspflicht entsteht nämlich nicht bei jedem Score. Sie greift erst, wenn der Score für eine folgenreiche Entscheidung maßgeblich ist, etwa für die Ablehnung eines Vertrags.
Der zeitliche Zusammenhang genügt
Beweisen müssen das zwar die Betroffenen, die Hürde dafür liegt aber niedrig. Hat die SCHUFA einen Score übermittelt und folgt kurz darauf eine Absage, gilt die Vermutung, dass der Wert den Ausschlag gab. Bekommt ihr also nach einer Bonitätsabfrage keinen Mobilfunkvertrag mit neuem iPhone, müsst ihr nicht belegen, wie stark der Anbieter den Score gewichtet hat. Offen bleibt, wie ausführlich die SCHUFA ihre Berechnung erläutern muss. Dresden prüft nun, ob die Kläger erheblich beeinträchtigt wurden. Die Kläger dürfen ihre Anträge außerdem präzisieren, und über die Anwaltskosten ist noch nicht entschieden.
Bemerkenswert ist, dass der Streit noch das alte Scoring betrifft. Seit März 2026 nutzt die SCHUFA ein neues Modell, das den Basisscore aus dem Jahr 2008 ablöst, Apfelpage berichtete. Es beruht auf zwölf offen benannten Kriterien, darunter Zahlungsstörungen, das Alter des ältesten Bankvertrags und ein bestehender Immobilienkredit, der bis zu 55 Punkte bringt. Das alte Verfahren soll bis Ende 2028 auslaufen.